
مخاوف الذكاء الاصطناعي تطغى على متانة الاقتصاد الأمريكي
السبت، 31 أكتوبر 2026 11:46 ص
-
 مشاركة
-

-

-

-

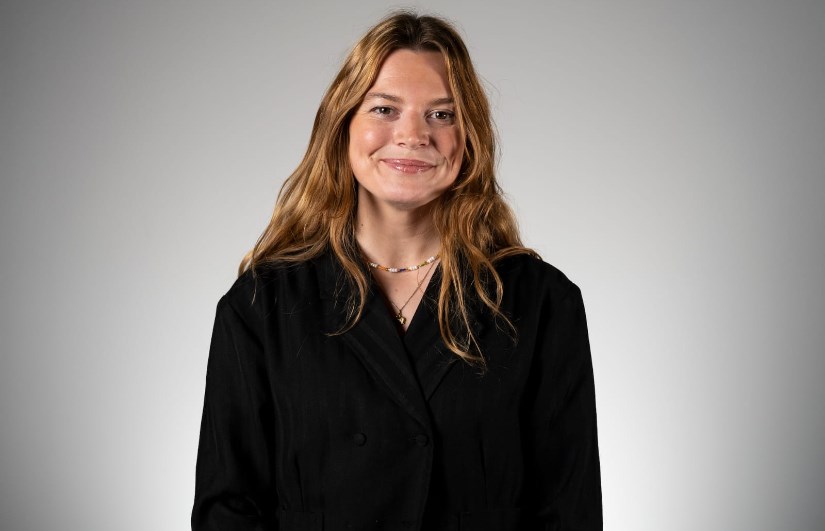
دانييلا هاثورن، كبيرة محللي الأسواق في Capital.com
دانييلا هاثورن كبيرة محللي الأسواق في capital.com
تختتم الأسواق العالمية أسبوعاً حافلاً بالتطورات، وسط اتساع الفجوة بين متانة الاقتصاد وثقة المستثمرين.
فبينما هيمنت قرارات البنوك المركزية ونتائج شركات التكنولوجيا الكبرى والتطورات الجيوسياسية على التداولات، برزت النظرة الأكثر تحفظاً تجاه استثمارات الذكاء الاصطناعي باعتبارها العامل الأكثر تأثيراً في توجهات المستثمرين.
ورغم استمرار قوة البيانات الاقتصادية الأمريكية، واجهت أسهم التكنولوجيا ضغوطاً متزايدة مع تصاعد التساؤلات حول قدرة الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي على تحقيق عوائد مجزية.
أبقى الاحتياطي الفيدرالي أسعار الفائدة دون تغيير عند 3.75%–4.00%، دون أن يقدم إشارات واضحة بشأن توقيت أي تشديد إضافي للسياسة النقدية.
وفي الوقت نفسه، نما الاقتصاد الأمريكي بنسبة 3.4% على أساس سنوي خلال الربع الثالث، بينما ظل التضخم الأساسي وفق مؤشر نفقات الاستهلاك الشخصي (PCE) مرتفعاً عند 3.1%، ما يعكس استمرار التوازن الدقيق بين قوة النمو واستمرار الضغوط التضخمية.
وفي أوروبا، أبقى البنك المركزي الأوروبي سعر الفائدة على الودائع عند 2.5%، ما وفر دعماً نسبياً للأسهم الأوروبية التي استفادت من انكشاف أقل على أسهم التكنولوجيا مرتفعة التقييم.
كما واصل بنك اليابان نهجه الحذر، مع تركيز الأسواق على احتمالات المزيد من التشديد النقدي في ظل استمرار مخاطر التضخم.
نتائج شركات التكنولوجيا الكبرى تثير تساؤلات حول العوائد
شكلت نتائج شركات التكنولوجيا الكبرى أحد أبرز مصادر التذبذب في الأسواق هذا الأسبوع. فقد قدمت نتائج Microsoft صورة أكثر إيجابية لقدرة استثمارات الذكاء الاصطناعي على تحقيق عوائد ملموسة، لا سيما من خلال الطلب القوي على الخدمات السحابية.
في المقابل، عكس التراجع الحاد في سهم Alphabet مخاوف المستثمرين بشأن الإنفاق الرأسمالي والربحية والقدرة على توليد التدفقات النقدية.
كما أضاف الأداء الضعيف لسهم Amazon في تداولات ما بعد الإغلاق مزيداً من الضغوط، ليؤكد أن نمو الإيرادات لم يعد وحده كافياً لتبرير التقييمات المرتفعة. وأصبح المستثمرون أكثر تركيزاً على قدرة الإنفاق على الذكاء الاصطناعي على ترجمة النمو إلى أرباح مستدامة وتدفقات نقدية حرة. وقد يبقى ذلك تحدياً رئيسياً لمؤشر ناسداك، خصوصاً إذا استمرت عوائد سندات الخزانة الأمريكية عند مستويات مرتفعة.
النفط والموازنة البريطانية يبقيان الأسواق في حالة ترقب
في المملكة المتحدة، ساعدت الموازنة الأخيرة على تجنب اضطرابات كبيرة وفورية في الجنيه الإسترليني وسوق السندات الحكومية، إلا أن المخاوف المرتبطة بالحيز المالي المتاح، وارتفاع تكاليف الاقتراض، وضعف النمو الاقتصادي، لا تزال قائمة.
أما في أسواق النفط، فقد استمرت التقلبات مع تأرجح الأسعار بين المخاوف المتعلقة بإمدادات الشرق الأوسط والآمال بحدوث تقدم على الصعيد الدبلوماسي. ويعني ذلك أن الأسواق لا تزال عرضة لكل من الصدمات التضخمية والتغيرات في شهية المخاطرة، خصوصاً إذا أسهم ارتفاع أسعار الطاقة في إبقاء البنوك المركزية على سياسات نقدية متشددة لفترة أطول.
نظرة إلى الأسبوع المقبل: الانتخابات النصفية الأمريكية وبنك إنجلترا وبيانات التوظيف في دائرة الضوء
قد لا يقل الأسبوع المقبل أهمية عن الأسبوع الحالي، إلا أن تركيز الأسواق سيتحول من نتائج الشركات وقرارات البنوك المركزية إلى التطورات السياسية وبيانات التوظيف وآفاق السياسة النقدية.
الانتخابات النصفية الأمريكية: نقطة تحول محتملة لتوقعات السياسة المالية
ستكون الانتخابات النصفية الأمريكية المقررة يوم الثلاثاء الحدث السياسي الأبرز خلال الأسبوع. وسيراقب المستثمرون ما إذا كان الجمهوريون سيحافظون على سيطرتهم على الكونغرس أو ما إذا كان الديمقراطيون سيتمكنون من السيطرة على أحد المجلسين أو كليهما. وقد يكون لنتيجة الانتخابات تأثير مباشر على قدرة الإدارة الأمريكية على تمرير المزيد من التخفيضات الضريبية أو خطط الإنفاق أو التعديلات التنظيمية.
وبالنسبة للأسواق المالية، قد تكون انعكاسات النتائج مهمة بشكل خاص على الدولار الأمريكي وعوائد سندات الخزانة. فوجود كونغرس أكثر دعماً للتوسع المالي قد يعزز المخاوف بشأن احتياجات الاقتراض والضغوط التضخمية، ما قد يدفع عوائد السندات طويلة الأجل إلى الارتفاع.
وفي المقابل، قد يؤدي انقسام السلطة بين الأطراف المختلفة إلى الحد من الإنفاق الإضافي، لكنه قد يزيد من احتمالات الجمود السياسي. وقد يكون رد فعل الأسواق أقوى إذا جاءت النتائج مخالفة للتوقعات السائدة، أكثر من تأثير النتيجة نفسها.
بنك إنجلترا: هل يحمل نوفمبر رفعاً جديداً للفائدة؟
سيشكل قرار بنك إنجلترا يوم الخميس محطة مهمة للأسواق، لا سيما بالنسبة للجنيه الإسترليني والسندات الحكومية البريطانية.
فبعد صدور بيانات التضخم لشهر سبتمبر بأفضل من المتوقع، باتت الأسواق تسعر احتمالاً مرتفعاً لرفع الفائدة بمقدار 25 نقطة أساس، ما سيرفع سعر الفائدة الرئيسي من 3.75% إلى 4.00%.
ومع ذلك، لا تزال التحديات قائمة أمام صناع السياسة النقدية، إذ يبقى التضخم مرتفعاً في وقت تظهر فيه مؤشرات على تباطؤ النمو الاقتصادي.
ورغم أن الأسواق استوعبت إلى حد كبير احتمال رفع الفائدة، فإن التركيز سينصب على ما إذا كان البنك سيمهد الطريق لمزيد من التشديد أم سيتبنى لهجة أكثر حذراً في ظل المخاطر التي تتهدد النشاط الاقتصادي.
وقد تدعم الرسائل المتشددة الجنيه الإسترليني، في حين قد تحد المخاوف المرتبطة بالنمو من أي مكاسب محتملة.
بيانات التوظيف الأمريكية: الاختبار التالي للفيدرالي
ستوفر بيانات الوظائف الأمريكية غير الزراعية المقرر صدورها يوم الجمعة مؤشراً مهماً على مدى قدرة الاحتياطي الفيدرالي على مواصلة نهجه الحالي.
وبعد اجتماع لم يقدم إشارات حاسمة للأسواق هذا الأسبوع، سيولي المستثمرون اهتماماً كبيراً لأي مؤشرات تدل على ضعف سوق العمل أو استمرار الضغوط على الأجور.
وقد تؤدي بيانات التوظيف والأجور الأقوى من المتوقع إلى تعزيز التوقعات برفع أسعار الفائدة في ديسمبر، ما قد يدعم الدولار الأمريكي ويدفع عوائد سندات الخزانة إلى الارتفاع.
أما إذا جاءت وتيرة التوظيف أضعف من المتوقع، فقد يخف الضغط على توقعات الفائدة، إلا أن أي تدهور ملحوظ في سوق العمل قد يثير مخاوف بشأن استدامة النمو الاقتصادي الأمريكي.
وفي ظل تسعير الأسواق لاحتمال يقترب من 80% لرفع الفائدة في ديسمبر، قد تكون هذه البيانات من أبرز المحركات للعملات والأسهم خلال الأسبوع المقبل.
أرباح شركات الذكاء الاصطناعي: مزيد من التدقيق في الإنفاق والعوائد
ستبقى نتائج شركات التكنولوجيا تحت المجهر، مع ترقب الأسواق لنتائج Apple وAMD وPalantir وQualcomm. وبعد ردود الفعل المتباينة تجاه نتائج الشركات الكبرى هذا الأسبوع، سيركز المستثمرون على ما إذا كان الطلب على المنتجات والخدمات المرتبطة بالذكاء الاصطناعي لا يزال قوياً بما يكفي لتبرير مواصلة الإنفاق المرتفع.
وستكون نتائج AMD ذات أهمية خاصة لقياس الطلب على رقائق الذكاء الاصطناعي، في حين قد تقدم نتائج Apple مؤشرات مهمة حول إنفاق المستهلكين والإمكانات التجارية للأجهزة المدعومة بالذكاء الاصطناعي.
أما بالنسبة لقطاع التكنولوجيا ككل، فإن الخطر يتمثل في أن يؤدي صدور توجيهات مستقبلية مخيبة للآمال إلى تجدد المخاوف بشأن التقييمات المرتفعة.
الرابط المختصر
آخبار تهمك
شعبة المستوردين: تقليل هوامش الربح ضرورة لتخفيف أعباء ارتفاع الأسعار عن المواطنين
31 أكتوبر 2026 11:46 ص
موعد بدء التسجيل للطرح الثالث من «بيتك في مصر» للمصريين بالخارج
31 أكتوبر 2026 10:43 ص
مشروع مليحة يضيف 100 مليون قدم مكعب غاز يوميًا.. تفاصيل خطة تعزيز الإنتاج بالصحراء الغربية
31 أكتوبر 2026 10:35 ص
سعر الدولار مقابل الجنيه اليوم السبت 31 أكتوبر 2026
31 أكتوبر 2026 04:30 ص
خاص.. تطورات جديدة في ملف إصابات الأهلي قبل مواجهة المقاولون العرب بكأس عاصمة مصر
30 أكتوبر 2026 09:53 م
مع ارتفاع فاتورة الغاز.. مصر تشتري 6 شحنات زيت وقود لتأمين احتياجات الطاقة
30 أكتوبر 2026 02:47 م
الأكثر قراءة
-
خاص | حسام حسن يراقب لاعبي الأهلي.. أسماء جديدة تقترب من الانضمام لمعسكر منتخب مصر
-
سعر الدولار مقابل الجنيه اليوم السبت 31 أكتوبر 2026
-
معتمد جمال يحسم مصير 4 لاعبين في الزمالك خلال الميركاتو الشتوي
-
الأرصاد: طقس مائل للحرارة نهارًا اليوم.. وأمطار خفيفة على السواحل الشمالية
-
أسعار الخضروات والفاكهة اليوم السبت 31 أكتوبر 2026 في الأسواق المصرية
-
موعد مباراة توتنهام وكريستال بالاس في الدوري الإنجليزي وموقف عمر مرموش
-
مواعيد مباريات اليوم السبت 31-10-2026 والقنوات الناقلة.. قمة تشيلسي ومانشستر يونايتد
-
مصطفى شوبير يواصل التألق.. 5 ركلات جزاء يتصدى لها حارس الأهلي ومنتخب مصر
-
معتمد جمال يحسم مصير 4 لاعبين في الزمالك خلال الميركاتو الشتوي
-
محمد عبد المنعم من المستطيل الأخضر إلى رسالة إنسانية.. حكاية «كارولين» في قميص نجم نيس
موقف طريف لفضل شاكر ونجله على المسرح في حفل «الخبر» بالسعودية
31 أكتوبر 2026 10:05 ص
مبيت..بعد أول حفلاتها في مصر.. يسرا محنوش حلم حياتى تحقق
31 أكتوبر 2026 06:30 ص
للعام الثالث على التوالي .. نوستالجيا ٩٠/٨٠ تعود على مسرح البالون
31 أكتوبر 2026 05:00 ص
بعد نجاحه الكبير.. الجمهور يطالب بجزء ثانى لمسلسل خمسين خمسين
30 أكتوبر 2026 07:11 م

بعد مسيرة امتدت لأكثر من 6 عقود: وفاة النجم العالمي باتريك ستيوارت
30 أكتوبر 2026 06:08 م
-
شعبة المستوردين: تقليل هوامش الربح ضرورة لتخفيف أعباء ارتفاع الأسعار عن المواطنين
-
مخاوف الذكاء الاصطناعي تطغى على متانة الاقتصاد الأمريكي
-
موعد مباراة توتنهام وكريستال بالاس في الدوري الإنجليزي وموقف عمر مرموش
-
موعد بدء التسجيل للطرح الثالث من «بيتك في مصر» للمصريين بالخارج
-
مشروع مليحة يضيف 100 مليون قدم مكعب غاز يوميًا.. تفاصيل خطة تعزيز الإنتاج بالصحراء الغربية

أكثر الكلمات انتشاراً