

تحليل: تقلبات إنفيديا ومخاوف التضخم وتذبذب أسعار النفط تُبقي المستثمرين في حالة ترقّب
السبت، 14 نوفمبر 2026 12:01 ص
-
 مشاركة
-

-

-

-

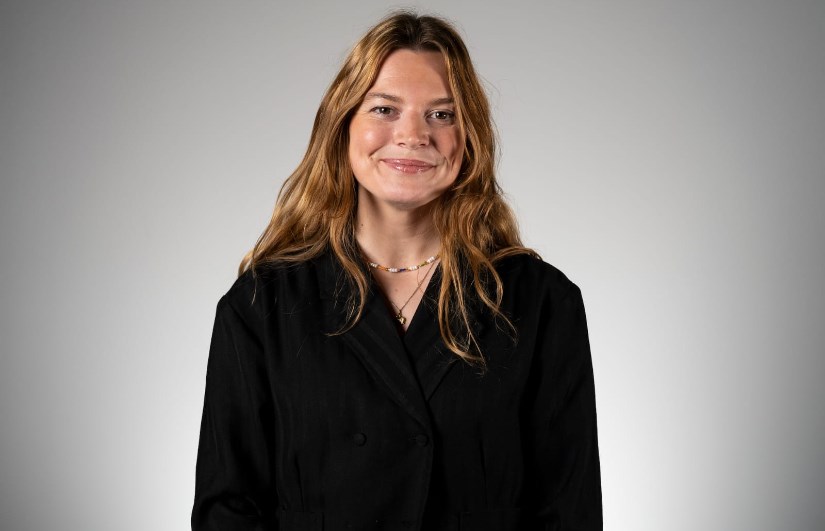
دانييلا هاثورن، كبيرة محللي الأسواق في Capital.com
دانييلا هاثورن، كبيرة محللي الأسواق في Capital.com
انهت الأسواق العالمية أسبوعا آخر حافلا بالتقلبات، إذ أدت حالة عدم اليقين بشأن سياسة مجلس الاحتياطي الفيدرالي، وتجدّد التوترات الجيوسياسية، والتطورات في شركة إنفيديا، إلى تحركات حادة في أسواق الأسهم والسندات والسلع. ومع ذلك، وعلى الرغم من العناوين السلبية، جاء أداء مؤشرات الأسهم الأمريكية متماسكاً على نحو لافت. ويبدو أن المستثمرين باتوا أكثر استعداداً للتمييز بين المخاطر الخاصة بالشركات والتوقعات الاقتصادية الأوسع، وإن كانت نتائج إنفيديا الأسبوع المقبل قد تشكّل اختباراً كبيراً آخر للثقة في دورة الاستثمار في الذكاء الاصطناعي.
هذا الأسبوع: الأسهم تنتعش لكن الثقة لا تزال هشّة
استعادت الأسهم الأمريكية جزءاً كبيراً مما خسرته خلال موجة البيع الحادة في الأسبوع الماضي. وقدّمت جلسة يوم الاثنين أقوى إشارة على استعداد المستثمرين للعودة إلى الأصول عالية المخاطر، إذ ارتفع مؤشر S&P 500 بنسبة 2.3% وصعد مؤشر ناسداك بنسبة 2.7%، مدعومَين بتراجع أسعار النفط وعودة عمليات الشراء على أسهم التكنولوجيا. غير أن التعافي لم يكن متوازناً، إذ شهدت جلسة الخميس ضغوط بيع جديدة مع ارتفاع عوائد سندات الخزانة الأمريكية وحالة عدم اليقين المحيطة بإنفيديا، ما أثار قلق المستثمرين. ورغم ذلك، ظل مؤشر ناسداك مرتفعاً بنحو 3.2% على أساس أسبوعي حتى إغلاق الخميس، ما يشير إلى أن التعافي الأوسع لم يتعثر بالكامل.
وكان التطور الأبرز هذا الأسبوع قدرة السوق على استيعاب أزمة القيادة في إنفيديا من دون أن تُشعل موجة بيع واسعة جديدة في قطاع التكنولوجيا. فقد أدت استقالة جنسن هوانغ في البداية إلى تراجع حاد في سهم إنفيديا، إلا أن السهم تعافى بشكل ملحوظ من أدنى مستوياته خلال الجلسة مع دخول الباحثين عن الفرص. والأهم من ذلك أن شركات أشباه الموصلات الأخرى أظهرت تماسكاً لافتاً، ما يشير إلى أن المستثمرين لا يتخلّون بالضرورة عن الاستثمار في الذكاء الاصطناعي، بل يبدو أن هناك عملية تدوير داخل قطاع التكنولوجيا، حيث يعيد المستثمرون تقييم الشركات الأفضل موقعاً للاستفادة من استمرار الإنفاق على البنية التحتية. ومع ذلك، يثير انتقال القيادة في إنفيديا حالة حقيقية من عدم اليقين بشأن الاستراتيجية والعلاقات مع العملاء والقدرة على التنفيذ، في توقيت بالغ الحساسية بالنسبة للقطاع.
أما التطور الرئيسي الآخر فتمثّل في إعادة التسعير الحادة لتوقعات أسعار الفائدة الأمريكية، عقب صدور بيانات مؤشر أسعار المستهلك يوم الثلاثاء بأعلى من المتوقع. وباتت الأسواق تنظر إلى رفع الاحتياطي الفيدرالي لأسعار الفائدة في ديسمبر على أنه شبه مؤكد، فيما دخل احتمال رفعها بمقدار 50 نقطة أساس دائرة النقاش، وإن ظل احتمالاً ضعيفاً نسبياً. وارتفع العائد على سندات الخزانة لأجل عامين بشكل حاد مع إعادة المستثمرين تقييم مدى حاجة الفيدرالي إلى مزيد من التشديد، بينما صعد العائد على السندات لأجل 10 سنوات إلى ما فوق 5.1%. ويكمن القلق بالنسبة لأسواق الأسهم في أن ارتفاع العوائد قد يضغط على التقييمات، في وقت يرفع فيه المستثمرون سقف توقعاتهم بشأن أرباح الشركات وربحية الذكاء الاصطناعي.
الرسم البياني اليومي لمؤشر ناسداك (US Tech 100)

النفط والذهب: أسبوع متقلب لأسواق السلع
شهدت أسواق النفط أسبوعاً دراماتيكياً آخر، إذ تراجع خام برنت في البداية نحو 89 دولاراً للبرميل مع تنامي الآمال بإحراز تقدم في المفاوضات الأمريكية الإيرانية، ما دفع المستثمرين إلى تقليص جزء من علاوة المخاطر الجيوسياسية المضمّنة في أسعار الخام. وجاء تراجع يوم الاثنين بنحو 6% ليمنح متنفساً مرحّباً به لتوقعات التضخم وللاقتصادات المستوردة للطاقة. غير أن الأسعار عادت لترتفع نحو 96 دولاراً بعد أن ألمح الرئيس ترامب إلى أن واشنطن لم تعد بحاجة إلى اتفاق مع طهران، ما أثار مخاوف من عودة التوترات إلى التصاعد. ويكشف هذا التحول مدى حساسية النفط للتطورات السياسية، حتى مع تزايد تركيز المستثمرين على أساسيات العرض والطلب العالمية.
الرسم البياني اليومي لخام برنت

الأداء السابق ليس مؤشراً موثوقاً على النتائج المستقبلية.
في المقابل، واجه الذهب صعوبة في الحفاظ على تعافيه، رغم استمرار حالة عدم اليقين الجيوسياسي وتقلبات أسواق الأسهم. فقد تعافى المعدن النفيس لفترة وجيزة إلى ما فوق 4,100 دولار للأونصة في وقت سابق من الأسبوع، لكنه تعرّض لضغوط متجددة عقب مفاجأة التضخم الأمريكي والارتفاع الحاد في عوائد سندات الخزانة. وتراجع الذهب لاحقاً نحو نطاق 3,850–3,900 دولار، وهو أضعف مستوياته منذ أكثر من عام، إذ طغت قوة الدولار وتوقعات مزيد من التشديد من جانب الفيدرالي على الطلب على الملاذات الآمنة. ويعكس ذلك البيئة الصعبة التي تواجهها الأصول التي لا تدرّ عائداً عندما تكون تكاليف الاقتراض الحقيقية مرتفعة.
نظرة إلى الأمام: نتائج إنفيديا وبيانات التضخم قد تحدد الاتجاه المقبل
قد يكون الأسبوع المقبل بالغ الأهمية لأسهم التكنولوجيا، إذ يُرجَّح أن تكون نتائج إنفيديا المقررة يوم الثلاثاء 17 نوفمبر الحدث الأبرز في الأسواق. وتأتي هذه النتائج في توقيت حساس على نحو غير معتاد، بعد رحيل هوانغ والتصحيح الأخير في تقييمات الشركات المرتبطة بالذكاء الاصطناعي. وسيراقب المستثمرون ما إذا كانت الأعمال الأساسية للشركة لا تزال قوية بما يكفي لتبديد المخاوف المتعلقة بالقيادة والحوكمة المؤسسية. ويتوقع المحللون أن تبلغ الإيرادات نحو 108.8 مليار دولار، أي أعلى بقليل من نقطة المنتصف في توجيهات إنفيديا البالغة 108.0 مليار دولار (±2%)، بزيادة 13% على أساس فصلي و91% على أساس سنوي. ومع ذلك، قد لا تكفي النتائج القوية وحدها، إذ سيتعيّن على الإدارة طمأنة المستثمرين بشأن الطلب وهوامش الربح وإطلاق المنتجات المستقبلية والتوجه الاستراتيجي للشركة تحت قيادة الرئيسة التنفيذية المؤقتة كوليت كريس.

وسيظل الاحتياطي الفيدرالي عاملاً مؤثراً رئيسياً آخر، إذ قد يقدّم محضر اجتماع لجنة السوق المفتوحة الفيدرالية لشهر أكتوبر، المقرر صدوره يوم الأربعاء، مزيداً من الوضوح حول نظرة صانعي السياسات إلى التضخم المستمر، وما إذا كان التأييد يتزايد لدورة تشديد أكثر حدة. وفي أعقاب مفاجأة مؤشر أسعار المستهلك هذا الأسبوع، أصبح المستثمرون أكثر حساسية تجاه أي إشارة إلى أن الفيدرالي قد يضطر إلى مواصلة رفع أسعار الفائدة خلال عام 2027.
كما ستحظى البيانات الاقتصادية بأهمية كبيرة، لا سيما بيانات مبيعات التجزئة الأمريكية يوم الثلاثاء وتقرير التضخم في المملكة المتحدة يوم الأربعاء. وستقدّم مبيعات التجزئة الأمريكية مؤشراً على ما إذا كان طلب المستهلكين لا يزال متماسكاً رغم ارتفاع تكاليف الاقتراض؛ فالإنفاق الأقوى قد يعزز التوقعات بمزيد من التشديد من جانب الفيدرالي، في حين قد يثير ضعف الطلب تساؤلات حول استدامة النمو الاقتصادي. وفي المملكة المتحدة، ستتجه الأنظار إلى بيانات مؤشر أسعار المستهلك بعد أن رفع بنك إنجلترا مؤخراً سعر الفائدة إلى 4%. وقد تؤدي مفاجأة تضخمية جديدة إلى تعزيز التوقعات بمزيد من التشديد، ما يدعم الجنيه الإسترليني، لكنه قد يضغط على أسعار السندات الحكومية البريطانية والأسهم المرتبطة بالسوق المحلية.
آفاق السوق: هل يصمد التعافي أمام ارتفاع العوائد؟
يتمثّل المحور الرئيسي مع دخول الأسبوع المقبل في التوتر المتزايد بين متانة أرباح الشركات والأوضاع المالية التي تزداد تشدداً. ويشير انتعاش الأسهم إلى أن المستثمرين لا يزالون مستعدين لتحمّل المخاطر، خاصة عندما يرون فرصاً في أعقاب موجات البيع الحادة. غير أن ارتفاع عوائد سندات الخزانة وعدم اليقين بشأن المستوى النهائي لأسعار الفائدة لدى الفيدرالي قد يحدّان من المكاسب الإضافية، لا سيما بالنسبة للشركات التي تعتمد تقييماتها بشكل كبير على نمو الأرباح المستقبلية. وقد تكون نتائج إنفيديا حاسمة في تحديد الاتجاه القريب لتداولات الذكاء الاصطناعي، لكنها لن تبدد جميع المخاوف التي تواجه القطاع؛ فالأرباح القوية والتوجيهات المطمئنة من القيادة قد تساعد في استعادة الثقة، في حين أن هوامش الربح المخيبة للآمال أو الغموض بشأن الطلب المستقبلي قد يعيدان ضغوط البيع. أما السيناريو الأكثر إيجابية فيتمثّل في نتائج قوية للشركات بالتزامن مع استقرار العوائد، بما يسمح للأسهم بالتعافي من دون موجة جديدة كبيرة من إعادة تسعير توقعات أسعار الفائدة.
وبالنسبة للسلع، سيبقى النفط شديد الحساسية للتطورات بين واشنطن وطهران، بينما تعتمد آفاق تعافي الذهب بدرجة كبيرة على ما إذا كانت العوائد الحقيقية والدولار سيبدآن في التراجع. وفي نهاية المطاف، يُرجَّح أن تتوقف المرحلة المقبلة في الأسواق على قدرة نمو الأرباح على مواصلة التفوق على الضغوط الناجمة عن ارتفاع تكاليف الاقتراض. ومع ترقّب نتائج إنفيديا وعدد من البيانات الاقتصادية المهمة، قد تظل التقلبات مرتفعة مع دخول المستثمرين الأسابيع الأخيرة من نوفمبر.
الرابط المختصر
آخبار تهمك
مصر تستهدف جذب استثمارات 25 شركة يابانية.. وتحركات لإقامة تجمع صناعي جديد
13 نوفمبر 2026 04:12 م

خطة حكومية لاستثمار أراضي البحر الأحمر وتعظيم عوائد الدولة
13 نوفمبر 2026 01:17 م
وزير الصناعة يدعو الشركات اليابانية للاستثمار في صناعة السيارات بمصر
13 نوفمبر 2026 12:47 م
الصناعة تسحب أراضي ووحدات من مستثمرين غير جادين بالعاشر وبدر وأسيوط
13 نوفمبر 2026 12:41 م
سعر الدولار مقابل الجنيه اليوم الجمعة 13 نوفمبر 2026
13 نوفمبر 2026 12:41 م
سعر الذهب اليوم الجمعة في مصر.. عيار 21 يتراجع
13 نوفمبر 2026 12:40 م
الأكثر قراءة
-
موعد مبارة مصر القادمة بعد اكتساح مالاوي بخماسية في تصفيات أمم إفريقيا
-
محمد صلاح ينفرد بصدارة هدافي منتخب مصر التاريخيين ويتخطى حسام حسن
-
بداية قوية لعلي ماهر.. منتخب مصر يكتسح مالاوي بخماسية في تصفيات أمم أفريقيا
-
حسابات تأهل منتخب مصر مواليد 2010 إلى أمم إفريقيا بعد الفوز على المغرب
-
بعد الفوز على المغرب.. منتخب مصر للناشئين يقترب من حسم بطاقة التأهل إلى أمم إفريقيا
بعد أزمة «توزيع اللحمة».. محمد رمضان يعتذر لجمهوره ولأحمد العوضي
13 نوفمبر 2026 07:39 م
تعرض فضل شاكر لوعكة صحية مفاجئة على المسرح في الدوحة
13 نوفمبر 2026 07:21 م
بين صراع الأجيال وقضايا الشباب.. تفاصيل مسلسل «فرصة سعيدة»
13 نوفمبر 2026 02:54 م
فريدة سيف النصر تكشف عن تعرضها لأزمة صحية شديدة بعد مسلسل العتاولة
13 نوفمبر 2026 02:48 م
-
ترتيب مجموعة منتخب مصر بعد الفوز على مالاوي بخماسية في تصفيات أمم إفريقيا
-
موعد مبارة مصر القادمة بعد اكتساح مالاوي بخماسية في تصفيات أمم إفريقيا
-
محمد صلاح ينفرد بصدارة هدافي منتخب مصر التاريخيين ويتخطى حسام حسن
-
بداية قوية لعلي ماهر.. منتخب مصر يكتسح مالاوي بخماسية في تصفيات أمم أفريقيا
-
حسابات تأهل منتخب مصر مواليد 2010 إلى أمم إفريقيا بعد الفوز على المغرب

أكثر الكلمات انتشاراً