

تحليل.. ما بعد هزّة الذكاء الاصطناعي: بيانات التضخم ترسم ملامح المرحلة المقبلة في وول ستريت
السبت، 07 نوفمبر 2026 10:15 م
-
 مشاركة
-

-

-

-

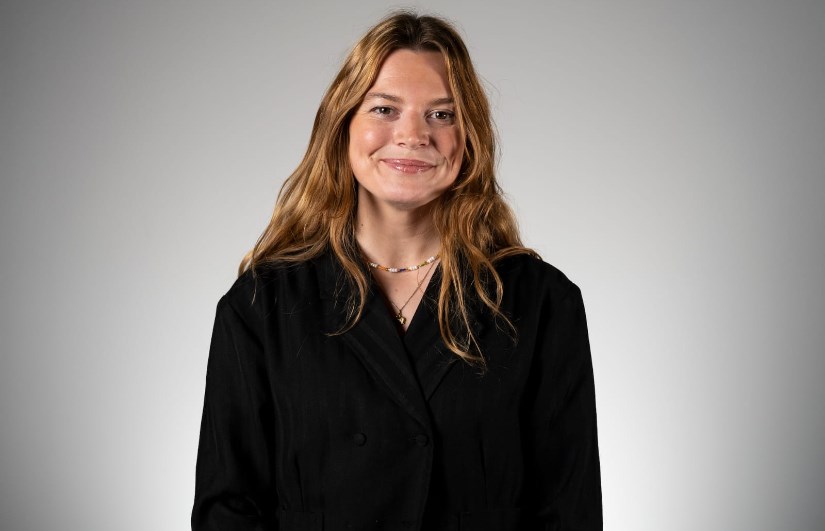
دانييلا هاثورن، كبيرة محللي الأسواق في Capital.com
دانييلا هاثورن، كبيرة محللي الأسواق في Capital.com
تختتم الأسواق العالمية أسبوعاً مضطرباً شهد تقلبات حادة، على وقع انتخابات التجديد النصفي الأمريكية، والمخاوف المتعلقة بالاستثمار في الذكاء الاصطناعي، وعودة الضبابية بشأن أسعار الفائدة. وما بدا في البداية تصحيحاً تقوده أسهم التكنولوجيا، تحوّل إلى إعادة تقييم أوسع للمخاطر، إذ كشفت موجة البيع الحادة في وول ستريت يوم الخميس عن سرعة انتقال المخاوف من قطاع واحد إلى مختلف الأسواق المالية. وبالنظر إلى الأسبوع المقبل، قد تكون بيانات التضخم الأمريكية حاسمة في تحديد ما إذا كانت الأسهم ستستعيد توازنها أم ستواجه جولة جديدة من البيع.
حصاد الأسبوع: مخاوف الذكاء الاصطناعي تطغى على وضوح المشهد السياسي
أسفرت انتخابات التجديد النصفي الأمريكية عن سيطرة الديمقراطيين على مجلسي الكونغرس، ما أدى في البداية إلى موجة بيع في الأسهم والدولار، بينما كان المستثمرون يقيّمون انعكاسات ذلك على السياسة المالية والتجارة وتنظيم قطاع التكنولوجيا. واستعادت الأسواق لاحقاً جزءاً من خسائرها، مدعومة باستعداد الرئيس ترامب للعمل مع الديمقراطيين، إلا أن هذا الارتياح لم يدم طويلاً. فاحتمال تشديد الرقابة على البنية التحتية للذكاء الاصطناعي، ولا سيما تطوير مراكز البيانات، أضاف طبقة جديدة من الضبابية إلى قطاع يعاني أصلاً من مخاوف تتعلق بارتفاع التقييمات وجدوى الإنفاق الرأسمالي الضخم.
كشفت جلسة الخميس مدى هشاشة معنويات المستثمرين، إذ هوى مؤشر ناسداك المركب بنسبة 5.5% ليدخل نطاق التصحيح، فيما خسر مؤشر ستاندرد آند بورز 500 نحو 4.4%، وتراجع مؤشر داو جونز بنسبة 3.4%. وتلقّت أسهم أشباه الموصلات الضربة الأقسى، مع تساؤل المستثمرين عمّا إذا كانت التطورات السياسية والتنظيمية قد تُبطئ توسّع البنية التحتية للذكاء الاصطناعي. غير أن حجم موجة البيع يشير إلى أن المخاوف تتجاوز الجانب التنظيمي، إذ يتزايد تشكيك المستثمرين في قدرة طفرة الاستثمار في الذكاء الاصطناعي على مواصلة دعم التقييمات المرتفعة، في غياب أدلة أوضح على تحسّن الربحية والتدفقات النقدية.
وأبدت الأسواق الأوروبية عموماً مرونة أكبر خلال الأسابيع الأخيرة، مستفيدة من محدودية انكشافها على أسهم التكنولوجيا ذات التقييمات المرتفعة، ومن تراجع أسعار النفط عن ذروتها المسجلة في أكتوبر. إلا أن ضغوط البيع يوم الخميس أثبتت أن الأسواق الأوروبية ليست بمنأى عن التراجع الأوسع في شهية المخاطرة عالمياً. كما رفع بنك إنجلترا أسعار الفائدة إلى 4%، محذراً من أن التضخم قد يقترب من 5% العام المقبل. ويعكس هذا القرار حجم التحديات التي تواجه صانعي السياسات في ظل اصطدام التضخم المستمر بالمخاوف المتعلقة بالنمو الاقتصادي.
الأداء السابق ليس مؤشراً موثوقاً على النتائج المستقبلية.
الأسبوع المقبل: بيانات التضخم الأمريكية قد تحسم وجهة الأسهم
يبقى الحدث الأبرز الأسبوع المقبل صدور تقرير مؤشر أسعار المستهلك الأمريكي يوم الثلاثاء، والذي يأتي في توقيت بالغ الحساسية للأسواق المالية. فقد أشارت المؤشرات الاقتصادية الأخيرة إلى نمو متماسك وتحسّن في نشاط الأعمال، ما يثير تساؤلات حول ما إذا كان المستثمرون يقلّلون من حجم التشديد الإضافي المحتمل من جانب الاحتياطي الفيدرالي. وقد شكّل ضعف سوق العمل إحدى أبرز الحجج الداعية إلى نهج أكثر حذراً، ما يمنح تقرير الوظائف يوم الجمعة أهمية خاصة. فإذا جاءت بيانات التوظيف أقوى من المتوقع، وتبعتها مفاجأة صعودية جديدة في التضخم، فقد تضطر الأسواق إلى تسعير مسار أكثر تشدداً لأسعار الفائدة في عام 2027.
وسيشكّل ذلك تحدياً كبيراً لأسهم التكنولوجيا، التي تواجه أصلاً ضغوطاً بفعل الشكوك حول قدرة الذكاء الاصطناعي على تحقيق العوائد. فارتفاع عوائد سندات الخزانة الأمريكية سيرفع معدل الخصم المطبّق على الأرباح المستقبلية، ما قد يضع هذه الأسهم أمام ضغط مزدوج: تراجع مضاعفات التقييم، وتوقعات ربحية أكثر صرامة. في المقابل، قد يوفّر تباطؤ التضخم بعض الارتياح، لا سيما إذا ترافق مع مؤشرات على استمرار متانة النمو الاقتصادي. ويبقى السيناريو الأفضل للأسهم اقتصاداً قوياً بما يكفي لدعم الأرباح، من دون الحاجة إلى تشديد نقدي كبير.
وفي المملكة المتحدة، ستختبر بيانات الناتج المحلي الإجمالي يوم الخميس مدى صمود الاقتصاد بعد أحدث رفع لأسعار الفائدة من جانب بنك إنجلترا. فالنمو الأقوى قد يعزّز توقعات المزيد من التشديد ويدعم الجنيه الإسترليني، وإن كان ارتفاع عوائد السندات الحكومية البريطانية قد يضغط على الأسهم المرتبطة بالسوق المحلية. في المقابل، سيؤدي ضعف النشاط إلى تعقيد توقعات البنك، لا سيما مع ترجيح بقاء التضخم مرتفعاً. أما في أوروبا، فسيراقب المستثمرون ما إذا كان التحوّل الأخير بعيداً عن أسهم التكنولوجيا الأمريكية سيواصل دعم الأسهم الأوروبية، أم أن النفور الأوسع من المخاطرة سيبدأ في تقويض هذه الميزة.
آفاق السوق: هل يتحوّل التصحيح إلى أزمة أوسع؟
سيكون الأسبوع المقبل اختباراً مهماً لمعرفة ما إذا كانت موجة البيع الأخيرة في الأسهم قد خلقت فرصاً للمستثمرين، أم كشفت عن مواطن ضعف أعمق في السوق. ويشير ارتداد العقود الآجلة لمؤشر ناسداك صباح الجمعة إلى استعداد بعض المستثمرين للشراء عند التراجع، لكن ذلك لا يعني بالضرورة أن التصحيح قد استنفد مداه. فالتطور الأكثر إثارة للقلق هو امتداد ضغوط البيع إلى ما هو أبعد من قطاع التكنولوجيا، إذ تراجعت جميع قطاعات مؤشر ستاندرد آند بورز 500 الأحد عشر يوم الخميس.
ويتمثل الخطر الرئيسي في اضطرار الأسواق إلى إعادة تقييم ربحية الذكاء الاصطناعي وتوقعات أسعار الفائدة في آنٍ واحد. فالبيانات الاقتصادية القوية قد لا تكون بالضرورة خبراً إيجابياً للأسهم إذا عزّزت مبررات المزيد من التشديد. في المقابل، قد يسهم تراجع التضخم، واستقرار عوائد سندات الخزانة، والتوجيهات المطمئنة من الشركات، في استعادة الثقة.
الرابط المختصر
آخبار تهمك
وزير الاتصالات: مصر تتوسع في الذكاء الاصطناعي وتستهدف جذب استثمارات جديدة
07 نوفمبر 2026 08:51 م
وزير التموين: تطوير 40 ألف منفذ تمويني بالشراكة مع القطاع الخاص ضمن مشروع «كاري أون»
07 نوفمبر 2026 05:03 م
وزيرة الإسكان تستجيب لشكاوى سكان «سلام» بشرق بورسعيد.. وتوجه بفحص جودة مياه الشرب
07 نوفمبر 2026 04:59 م

وزير الاتصالات: تصنيع 30 مليون هاتف محمول في مصر سنويًا وتصدير 30% منها بحلول 2030
07 نوفمبر 2026 01:40 م

أسعار الذهب اليوم السبت في مصر.. كم سجل عيار 21 والجنيه الذهب؟
07 نوفمبر 2026 12:40 م
الأكثر قراءة
-
إلهام شاهين تتقدم بشكوى ضد مرتضى منصور لـ«الأعلى للإعلام» وتطالب بحجب صفحته على فيسبوك
-
منتخب مصر لكرة القدم الشاطئية يتأهل إلى نصف نهائي كأس العرب
-
الأرصاد تحذر من طقس الساعات المقبلة وتنصح باصطحاب جاكيت عند الخروج
-
المهندسة آية خالد رفعت تكتب: هل تحمل قشور الفاكهة سر غذاء المستقبل؟
-
الأرصاد تحذر من أمطار ورياح وشبورة غدًا الأحد.. وانخفاض درجات الحرارة ليلًا
-
رحيل حسام حسن وتولي علي ماهر تدريب منتخب مصر.. تعرف على أرقام العميد ومحطاته مع الفراعنة
-
الأهلي يصعد لدور الـ16 بثلاثية نظيفة في شباك السكة الحديد
-
تشكيل الجهاز الفني الجديد لمنتخب مصر يوجد بداخله سعد سمير
-
موهبة برشلونة تقترب من العودة للملاعب بعد غياب عام بسبب الإصابة
-
أستون فيلا وإيفرتون يطاردان خليفة لامين يامال في برشلونة
ريهام عبد الغفور تكشف تفاصيل تعاونها مع أحمد مكي وتفجر مفاجأة عن طبيعة الفيلم
07 نوفمبر 2026 10:05 م
رئيس مهرجان تيميمون بالجزائر: مصر تشارك في المسابقة الرسمية لمهرجان
07 نوفمبر 2026 10:05 م
أشرف زكي يكشف مفاجآت حفل ختام مهرجان نقابة المهن التمثيلية
07 نوفمبر 2026 07:16 م
أشرف زكي يرد على منتقديه: «الشجرة المثمرة تُرمى بالحجارة»
07 نوفمبر 2026 07:06 م
أشرف زكي: «شرف ليا خدمتكم».. أول تعليق بعد مظاهرة حب ودعم الفنانين له
07 نوفمبر 2026 07:03 م
-
رحيل حسام حسن وتولي علي ماهر تدريب منتخب مصر.. تعرف على أرقام العميد ومحطاته مع الفراعنة
-
الأهلي يصعد لدور الـ16 بثلاثية نظيفة في شباك السكة الحديد
-
طالبة تطور طرفا صناعيا ذكيا لمساعدة مبتوري الأطراف على استعادة الحركة
-
تحليل.. ما بعد هزّة الذكاء الاصطناعي: بيانات التضخم ترسم ملامح المرحلة المقبلة في وول ستريت
-
ريهام عبد الغفور تكشف تفاصيل تعاونها مع أحمد مكي وتفجر مفاجأة عن طبيعة الفيلم

أكثر الكلمات انتشاراً