
ثلاثة قرارات لبنوك مركزية كبرى، ونتائج مرتقبة لعمالقة الذكاء الاصطناعي، وتوترات الشرق الأوسط ترسم بوصلة المستثمرين في المنطقة
الفيدرالي وعمالقة التكنولوجيا والنفط.. أسبوع حاسم يرسم مسار الأسواق العالمية
الثلاثاء، 27 أكتوبر 2026 11:33 ص
-
 مشاركة
-

-

-

-

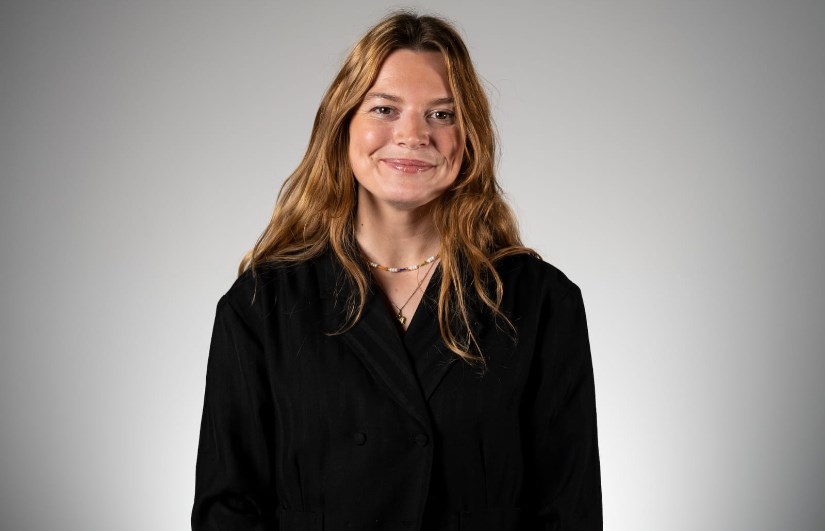
دانييلا هاثورن، كبيرة محللي الأسواق في Capital.com
تدخل الأسواق العالمية هذا الأسبوع واحداً من أهم أسابيعها خلال العام، مع أجندة مزدحمة تشمل قرارات بنوك مركزية كبرى، ونتائج أعمال مرتقبة لكبرى شركات التكنولوجيا، وبيانات اقتصادية مفصلية تضع ثقة المستثمرين على المحك. ولا تزال الصورة العامة صعبة، إذ تواصل أسعار الطاقة المرتفعة والتضخم العنيد وحالة عدم اليقين الجيوسياسي إلقاء ظلالها على آفاق السياسة النقدية.
وقد أظهرت شهية المخاطرة صموداً لافتاً، لا سيما في الأسهم الأوروبية، غير أن المستثمرين باتوا أكثر حذراً من احتمال بقاء أسعار الفائدة مرتفعة لفترة أطول مما كان متوقعاً.
البنوك المركزية تحت المجهر: الإشارات المستقبلية لا قرارات الفائدة هي ما سيحرّك الأسواق يفتتح مجلس الاحتياطي الفيدرالي الأمريكي يوم الأربعاء سلسلة حاسمة من قرارات السياسة النقدية، يليه البنك المركزي الأوروبي يوم الخميس، ثم بنك اليابان يوم الجمعة. ومن المتوقع أن تُبقي البنوك الثلاثة أسعار الفائدة دون تغيير، ما يجعل إشاراتها بشأن توجهاتها المقبلة المحرك الرئيسي لتقلبات الأسواق.
وستترقب الأسواق ما إذا كان الفيدرالي سيحافظ على نبرته المتشددة، وما إذا كان المركزي الأوروبي سيعزز التوقعات برفع جديد للفائدة في ديسمبر، وما إذا كان بنك اليابان سيلمّح إلى مزيد من التشديد. وقد تكون الانعكاسات على أسواق العملات كبيرة، خاصة على زوجي اليورو/الدولار والدولار/الين، مع إعادة المتداولين تسعير فروق أسعار الفائدة.
أما في أسواق الخليج، حيث ترتبط معظم العملات بالدولار الأمريكي، فستحظى رسالة الفيدرالي بمتابعة دقيقة على وجه الخصوص.
نتائج عمالقة التكنولوجيا: هل يؤتي الإنفاق على الذكاء الاصطناعي ثماره؟
تشكّل نتائج أعمال كبرى شركات التكنولوجيا اختباراً رئيسياً آخر لشهية المخاطرة، إذ تعلن كلٌّ من مايكروسوفت وألفابت وأمازون نتائجها في وقت يتساءل فيه المستثمرون عمّا إذا كانت المبالغ الضخمة التي تُضخ في البنية التحتية للذكاء الاصطناعي قادرة على تحقيق عوائد مستدامة.
ومع عودة التدقيق في تقييمات شركات التكنولوجيا، ينصبّ التركيز على نمو خدمات الحوسبة السحابية، والإنفاق الرأسمالي، هوامش الأرباح، والتوقعات المستقبلية. ومن شأن النتائج القوية أن تعيد الثقة إلى مؤشر ناسداك، في حين قد تؤدي النتائج المخيبة أو أي زيادة إضافية في الإنفاق إلى تعميق الضغوط البيعية.
وفي الوقت نفسه، ستقدّم بيانات الناتج المحلي الإجمالي الأمريكي ومؤشر نفقات الاستهلاك الشخصي (PCE) للتضخم يوم الخميس قراءة جديدة لمدى متانة الاقتصاد، وما إذا كان التضخم لا يزال عنيداً بما يكفي لتبرير مزيد من التشديد النقدي.
النفط فوق 109 دولارات: الشرق الأوسط الورقة الأصعب في حسابات الأسواق تبقى التطورات الجيوسياسية العامل الأكثر غموضاً في حسابات الأسواق، إذ لا يزال خام برنت يُتداول فوق 109 دولارات للبرميل، رغم تراجعه نسبياً يوم الاثنين وسط آمال بخفض التصعيد في الشرق الأوسط. وأي اضطراب جديد في إمدادات الطاقة قد يعيد إشعال مخاوف التضخم ويدفع عوائد السندات إلى الارتفاع، ما يزيد من تعقيد المشهد أمام البنوك المركزية وأسواق الأسهم على حد سواء. كما ستضع الموازنة البريطانية المقررة يوم الأربعاء الجنيه الإسترليني وعوائد السندات الحكومية البريطانية في دائرة الضوء، في حين تواصل حالة عدم اليقين السياسي والمالي في فرنسا الضغط على المعنويات في الأسواق الأوروبية.
في المحصلة، يتمثل الخطر الأكبر هذا الأسبوع في «عاصفة مثالية» تجتمع فيها بنوك مركزية متشددة، ونتائج مخيبة لشركات التكنولوجيا، وتجدد التوترات الجيوسياسية.
الرابط المختصر
آخبار تهمك
وزير التموين: مبادرة لخفض أسعار 30 سلعة بنسبة تصل إلى 25% واحتياطي استراتيجي آمن يكفي 6 أشهر
27 أكتوبر 2026 01:46 م
آي صاغة: الذهب في مصر يتراجع بعد موجة ارتفاعات.. والأونصة دون 4 آلاف دولار
27 أكتوبر 2026 01:40 م
موعد طرح أسهم بنك القاهرة في البورصة المصرية.. والسعر النهائي للسهم
27 أكتوبر 2026 01:40 م
متى ترتفع أسعار الأثاث بسبب الدولار؟.. غرفة الصناعة تكشف الموعد المتوقع | خاص
27 أكتوبر 2026 01:40 م
وزير الصناعة: مصر تدرس إقامة مشروعات صناعية في دول إفريقية لتعزيز الصادرات
27 أكتوبر 2026 01:07 م
وزيرا الإسكان والري يتفقدان معرض IWWI 2026 ويستعرضان أحدث تكنولوجيات المياه والصرف الصحي
27 أكتوبر 2026 01:06 م
الأكثر قراءة
-
الفيدرالي وعمالقة التكنولوجيا والنفط.. أسبوع حاسم يرسم مسار الأسواق العالمية
-
الذهب يتصدر تداولات الإمارات بـ1.06 تريليون دولار خلال النصف الأول من 2026
-
الدكتورة منة الله المشيرفي تكتب: حين تنتهي المحبة، ماذا يبقى من الأمانة؟
-
آي صاغة: الذهب في مصر يتراجع بعد موجة ارتفاعات.. والأونصة دون 4 آلاف دولار
-
وزير التموين: مبادرة لخفض أسعار 30 سلعة بنسبة تصل إلى 25% واحتياطي استراتيجي آمن يكفي 6 أشهر
-
طنطا يشكو إنبي رسميًا لاتحاد الكرة بسبب صفقة انتقال أقطاي عبد الله
-
شكوى مرتقبة ضد برشلونة بعد واقعة كامافينجا في الكلاسيكو
-
أحمد شوبير يكشف موقف ياسر إبراهيم من المشاركة مع الأهلي
-
غلق باب الترشح لانتخابات المصري اليوم وتحديد موعد الجمعية العمومية
-
مواعيد مباريات اليوم الثلاثاء 27 أكتوبر والقنوات الناقلة
أرملة هاني شاكر تؤكد: لم أبع منزله ومحبة الجمهور سبب انتشار الشائعات
27 أكتوبر 2026 03:39 م
كندة علوش تحسم الجدل: حقيقة شائعات غيرتها على عمرو يوسف من أسماء جلال
27 أكتوبر 2026 03:39 م
لليوم السادس على التوالي.. فيلم «ولا كان عالبال» يحافظ على صدارة السينما المصرية
27 أكتوبر 2026 02:40 م
«لم يدخل في غيبوبة»زوجة هاني شاكر تكشف تفاصيل الأيام الأخيرة في حياتة
27 أكتوبر 2026 02:40 م
أحمد صلاح حسني ينضم لـ "الاختيار4
27 أكتوبر 2026 02:40 م
-
أرملة هاني شاكر تؤكد: لم أبع منزله ومحبة الجمهور سبب انتشار الشائعات
-
كندة علوش تحسم الجدل: حقيقة شائعات غيرتها على عمرو يوسف من أسماء جلال
-
طنطا يشكو إنبي رسميًا لاتحاد الكرة بسبب صفقة انتقال أقطاي عبد الله
-
لليوم السادس على التوالي.. فيلم «ولا كان عالبال» يحافظ على صدارة السينما المصرية
-
«لم يدخل في غيبوبة»زوجة هاني شاكر تكشف تفاصيل الأيام الأخيرة في حياتة

أكثر الكلمات انتشاراً